 ふるさと納税カレンダー
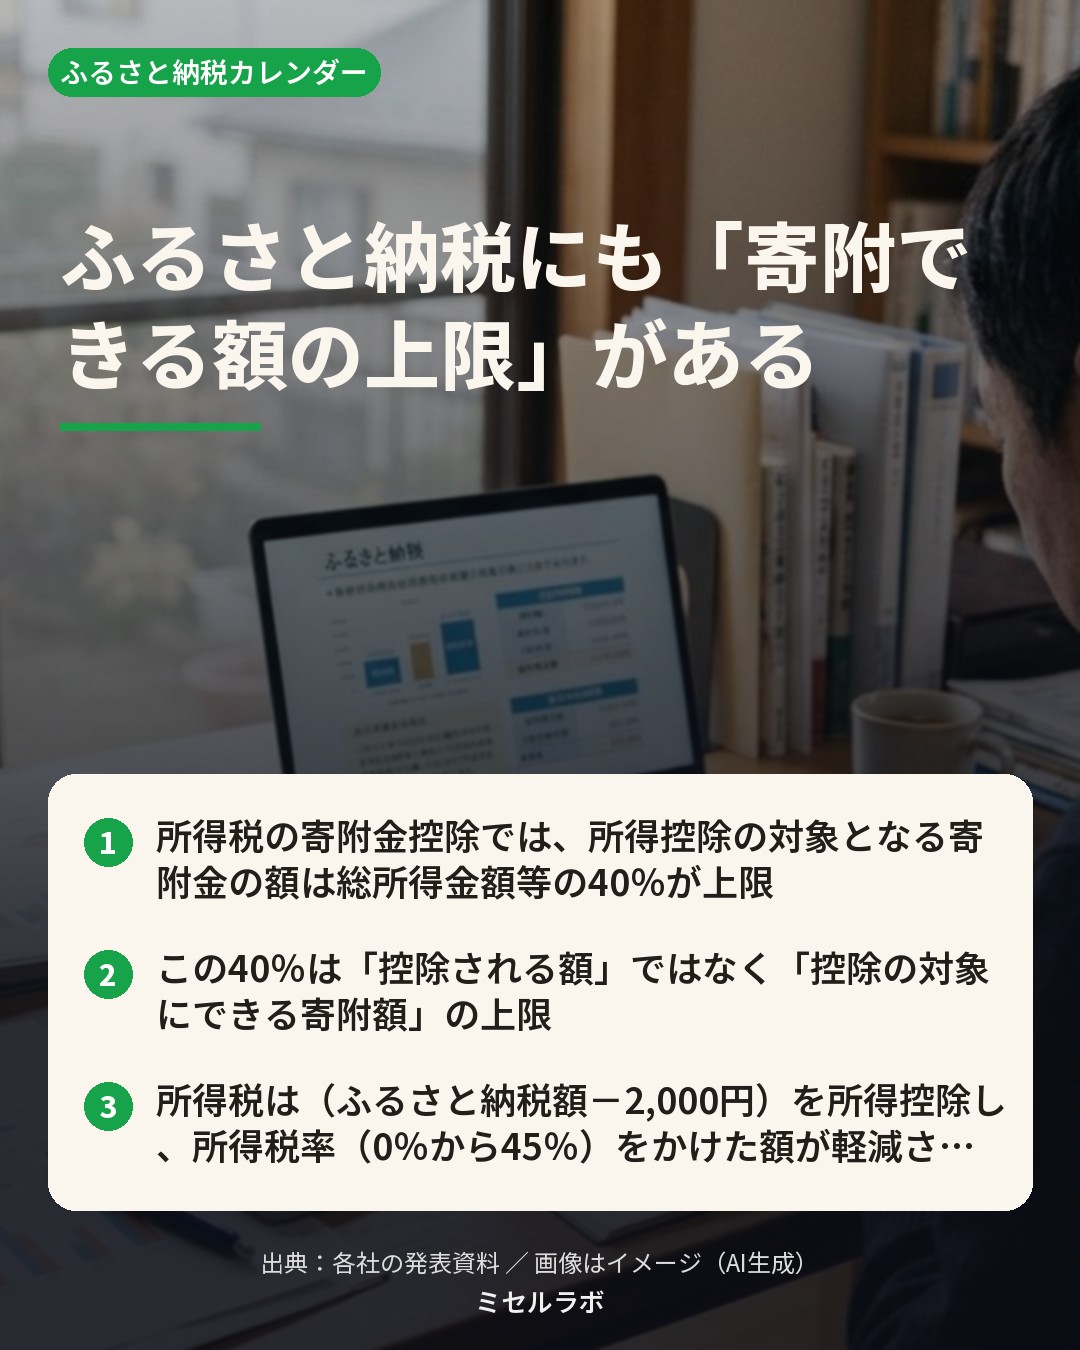
ふるさと納税にも「寄附できる額の上限」がある:総所得金額等の40%という線
【2026年10月 更新】
この記事には広告(アフィリエイト)リンクが含まれます。商品の価格・在庫はリンク先でご確認ください。
PR:この記事には楽天アフィリエイトのリンクが含まれています。
寄附にも上限があるんですか?
控除の対象にできる寄附額には、総所得金額等の40%という上限があります。
ふるさと納税は、寄附額のうち2,000円を超える部分について、所得税と個人住民税から控除が受けられる制度です。控除される額には上限がありますが、それとは別に、控除の対象にできる寄附額そのものにも上限があります。
発表のポイント
- 所得税の寄附金控除では、所得控除の対象となる寄附金の額は総所得金額等の40%が上限
- この40%は「控除される額」ではなく「控除の対象にできる寄附額」の上限
- 所得税は(ふるさと納税額-2,000円)を所得控除し、所得税率(0%から45%)をかけた額が軽減される
- 個人住民税の基本分は(ふるさと納税額-2,000円)×10%、特例分は所得割額の20%を限度に全額控除する
- 控除を受けられるのは、確定申告をした場合、またはワンストップ特例の要件を満たした場合
詳しく見る
国税庁の説明では、所得税の寄附金控除について「所得控除の対象となる寄附金の額は、総所得金額等の40%が上限」とされています。寄附した金額そのものではなく、控除の計算に使える金額の上限が40%、という意味です。
よく混同されるのが「控除される額の上限」です。こちらは住民税の特例分にあり、所得割額の20%を限度に全額控除する、とされています。つまり、寄附しても全額が控除の計算に入るとは限らず、所得に対して寄附の割合が大きすぎる場合は、40%を超えた部分が計算に入りません。
3つの計算式
控除は3つに分かれます。所得税は(ふるさと納税額-2,000円)を所得控除し、所得控除額に所得税率(0%から45%)をかけた額が軽減されます。
個人住民税の基本分は(ふるさと納税額-2,000円)×10%の税額控除です。特例分は(ふるさと納税額-2,000円)×(100%-10%-所得税率)で計算し、所得割額の20%を限度に全額控除します。所得税と基本分で控除しきれなかった額を、特例分が受け持つ形です。
手続きの前提
控除を受けるには、確定申告が必要です。確定申告が不要な給与所得者で、寄附先が5団体以内の場合は、寄附先の団体に申請するワンストップ特例で控除を受けられます。
所得税の確定申告書は個人住民税の申告書も兼ねているため、住民税に関する欄の記載が必要です。控除の対象になる寄附に上限があることを踏まえると、寄附の前に自分の所得と控除の枠を確認しておくほうが安全です。
用語メモ
- 総所得金額等:1年間の所得を一定のルールで合計した金額。控除の上限を計算する基準になる。
- 所得割額:住民税のうち、所得に応じて計算される部分。特例分の限度額の基準になる。
確認しておきたいこと
- 自分の総所得金額等と控除の枠は、住民税の決定通知書や税務署の案内で確認が必要です。
- 寄附の上限の考え方は、収入や家族構成によって変わるため個別の確認が必要です。
- ワンストップ特例が使えるかどうかは、確定申告の要否で変わるため確認が必要です。
寄附しすぎると、損をするんですね。
40%を超えた部分は控除の計算に入りません。控除の枠を先に確認しておくと安心です。
寄附先を探すときは
返礼品や自治体を探すときは、ポータルサイトの検索が便利です。寄附の受付期限や配送時期は、寄附先ごとに違うので、申し込む前に各ページで確認してください。
楽天ふるさと納税で寄附先を探す(PR)
この記事はAIが下書きし、事実と出典を確認してから公開しています。誤りは 制作ガイドライン の方針で直します。